근로자녀장려금 기한후 신청의 개념과 배경
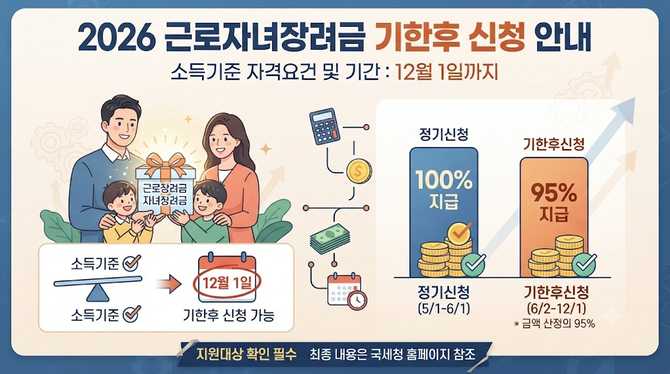
근로자녀장려금은 저소득 가구의 근로 및 자녀 양육 부담을 덜어 주기 위한 제도입니다. 매년 신청 창구가 두 단계로 운영되는데, 정기신청 기간은 보통 한 해의 일정 기간 안에 끝납니다. 2026년에는 일반 신청 기간이 5월 1일에서 6월 1일 사이였고, 기한후 신청은 그 이후에도 6월 2일부터 12월 1일까지 가능하도록 마련되어 있습니다.
다만 기한후 지급의 경우 산정액의 95% 선에서 지급될 수 있어, 정기신청에 비해 수령 금액이 다소 줄 수 있습니다. 신청 시 귀속 소득은 2025년 기준으로 확인되며, 재산 요건은 2025년 6월 1일 기준 합계가 2억4천만원 미만이어야 합니다.
자녀장려금의 자격은 18세 미만의 부양자녀가 있어야 한다는 점은 공통이며, 소득 판단은 단순 근로소득 외에 사업소득, 종교인 소득, 이자·배당·연금 소득까지 모두 합산한 총소득으로 이뤄집니다. 따라서 가구 구성과 재산, 국적 등 다양한 요건을 함께 확인해야만 자격 여부가 결정됩니다.
2026년 소득기준·재산요건의 핵심 비교
아래 표는 2026년 근로장려금 관련 주요 조건들을 한 눈에 정리한 것입니다. 각 항목은 정기신청과 기한후 신청 간의 차이를 명확하게 보여 주며, 재산과 소득의 구체적 한계치를 확인해 준비하는 데 도움이 됩니다.
신청 전 체크리스트와 주의사항
- 가구 구성과 구성원 수를 먼저 확인하고, 2025년 귀속 소득 흐름을 파악합니다. 총소득에 포함되는 소득 종류를 누락 없이 확인하는 것이 정확한 자격 판단의 첫걸음입니다.
- 재산 합계가 2억4천만원 미만인지 2025년 6월 1일 기준으로 다시 한 번 점검합니다. 주택, 토지, 건물뿐 아니라 자동차, 예금, 주식 등 다양한 재산 항목이 포함되며 부채는 차감하지 않는 점도 기억해야 합니다.
- 정기신청 기간을 놓쳤더라도 6월 2일~12월 1일 사이에 기한후 신청이 가능하므로, 마감 전에 소득·재산 요건을 확인하고 가능한 한 빨리 신청을 준비합니다.
- 신청 경로는 홈택스 또는 ARS 1544-9944 등 다양한 방법이 있으며, 필요 시 온라인 문서 제출 및 상담을 통한 안내를 받으실 수 있습니다.
- 자격 요건은 소득 및 재산 외에 가구 구성, 국적 등의 추가 요건이 포함되므로, 모든 항목을 빠짐없이 점검하는 것이 중요합니다.
- 참고로 기한후 지급은 95% 지급으로 제한되므로, 기대액보다 줄어들 수 있습니다. 계획을 세울 때 이를 반영해 두는 것이 좋습니다.
2026년 기한후 신청 준비 단계
2026년 6월 2일~12월 1일에 신청 가능하며, 산정액은 95% 지급됩니다. 아래 표를 참고해 신청 전에 확인하면 누락 없이 준비할 수 있습니다.
2026년 기한후 신청 체크리스트
- 가구 구성과 구성원 수를 확인하고, 2025년 귀속 소득 흐름(총소득 구성)을 파악합니다.
- 재산 합계가 2억4천만원 미만인지 2025년 6월 1일 기준으로 다시 점검합니다. 주택·토지·건물은 물론 자동차, 예금, 주식 등 재산 항목을 포함합니다.
- 정기신청 기간을 놓쳤더라도 6월 2일~12월 1일 사이에 기한후 신청이 가능하므로, 마감 전에 소득·재산 요건을 확인하고 가능한 빨리 신청을 준비합니다.
- 신청 경로는 홈택스나 ARS 등 다양한 방법을 확인하고 필요한 서류를 준비합니다.
- 산정액의 95% 지급 가능성을 고려해 기대액을 관리합니다.
- 마감일인 12월 1일 이전에 소득·재산 요건을 재확인하고 신청 루트를 정리합니다.
자주 묻는 질문
Q1: 2026년 근로자녀장려금 기한후 신청은 언제까지 가능한가요?
An: 6월 2일부터 12월 1일까지 신청이 가능하며, 기한은 12월 1일에 마감됩니다. 다만 12월 1일 이후에는 신청이 불가하거나 지급 비율이 달라질 수 있습니다.
Q2: 기한후 신청 시 지급 비율은 얼마인가요?
An: 산정액의 95%가 지급됩니다. 정기신청에 비해 총 수령액은 줄어들 수 있습니다.
Q3: 재산 기준은 어떻게 계산되나요?
An: 2025년 6월 1일 기준 재산 합계가 2억4천만원 미만이어야 하며, 부채는 재산에서 차감하지 않습니다. 재산에는 주택·토지·건물뿐 아니라 자동차, 예금, 주식 등 다양한 재산 항목이 포함됩니다. 재산 합계가 1억7천만원 이상 2억4천만원 미만인 경우 산정된 장려금의 50%만 지급될 수 있습니다.
Q4: 근로장려금의 소득 기준은 어떻게 되나요?
An: 부부합산 총소득은 단독가구 2,200만원, 홑벌이가구 3,200만원, 맞벌이가구 4,400만원 미만이어야 합니다. 총소득은 근로소득 외 소득까지 모두 합산해 판단합니다.
Q5: 자녀장려금의 소득 요건은 어떻게 되나요?
An: 홑벌이·맞벌이 가구 모두 7,000만원 미만이어야 합니다. 자녀 1명당 지급액은 보통 50만~100만원대입니다.
Q6: 정기신청을 놓친 경우에도 신청이 가능한가요?
An: 예. 2026년 6월 2일~12월 1일 사이에 기한후 신청이 가능하며, 신청 경로로는 홈택스나 ARS 1544-9944 등을 이용합니다. 단, 12월 1일 이후에는 신청이 불가하거나 지급률이 달라질 수 있습니다.
이 글은 2026년 기한후 신청의 기간, 소득·재산 요건, 지급 비율 등 핵심 정보를 한 눈에 정리했습니다. 실제로는 소득과 재산 기준을 먼저 점검하고, 6월 2일~12월 1일 사이에 신청 루트를 확정한 뒤 필요한 서류를 준비하는 것이 중요합니다. 재산 기준은 2025년 6월 1일 기준 합계 2억4천만원 미만이어야 하며, 부채는 재산에서 차감되지 않는 점도 기억해야 합니다. 기한후 지급은 산정액의 95%로 이루어지므로 정기신청을 놓친 경우에도 포기하지 말고 가능하면 빨리 소득·재산 요건 확인과 신청 경로를 확인하는 편이 합리적입니다. 더불어 자격 여부는 소득뿐 아니라 가구 구성과 국적 등 추가 요건까지 함께 검토해야 합니다. 핵심 포인트는 소득·재산 요건을 먼저 확인하고 마감 전 충분한 준비로 신청 루트를 확보하는 것입니다.
관련 추천 상품
※ 네이버 쇼핑 커넥트(브랜드커넥트) 활동의 일환으로, 링크를 통해 구매 시 일정액의 수수료를 제공받을 수 있습니다.